2026년 11월 19일 오전 기준으로 정리했습니다.
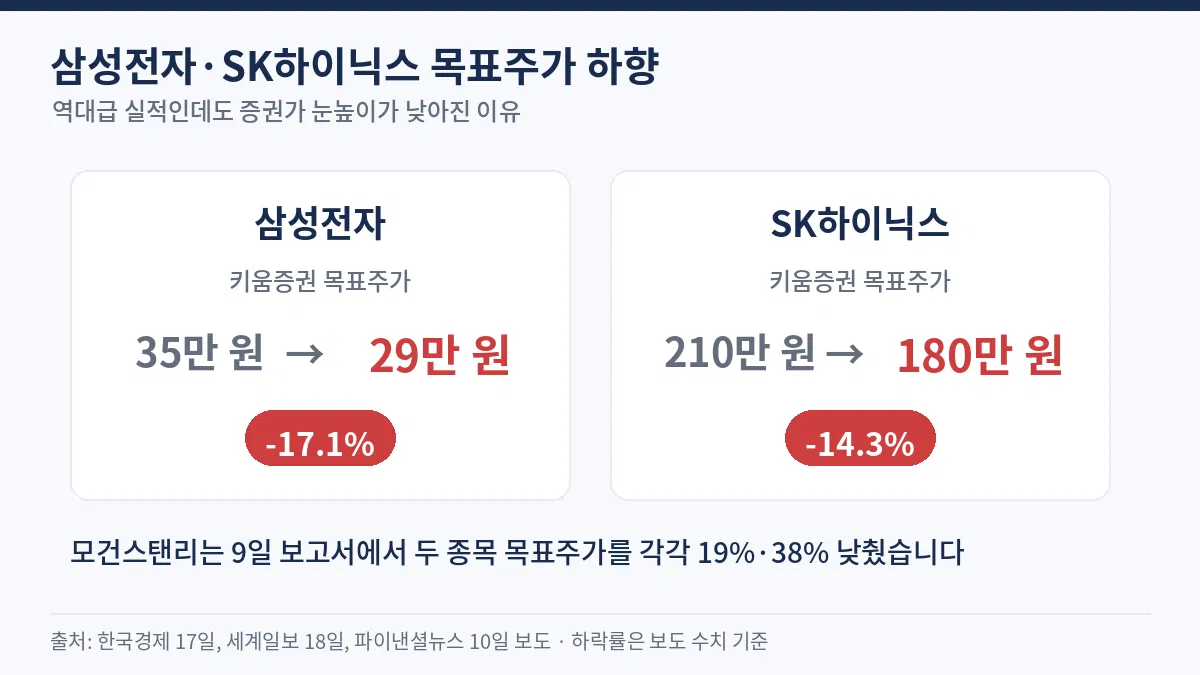
키움증권은 17일 삼성전자 목표주가를 35만 원에서 29만 원으로, SK하이닉스를 210만 원에서 180만 원으로 낮췄습니다.
모건스탠리도 9일 두 종목 목표주가를 각각 19%·38% 낮췄습니다.
올해 실적은 사상 최대인데 왜 증권가 눈높이는 낮아졌는지, 배당은 언제 받는지까지 한 번에 확인해 보겠습니다.
이 글은 투자 권유가 아니라 보도된 내용을 정리한 글입니다. 목표주가는 증권사 전망일 뿐 예상 수익률이 아닙니다.
목차
- ✅ 1. 키움증권은 무엇을 얼마나 낮췄나
- ✅ 2. 실적은 좋은데 왜 "내년 2분기 정점"이라고 하나
- ✅ 3. 모건스탠리는 어떻게 봤나
- ✅ 4. 증권사별 목표주가, 18일 종가와 비교
- ✅ 5. 주주환원과 배당 일정
- ✅ 6. 앞으로 확인할 변수와 증권가 시각
✅ 1. 키움증권은 무엇을 얼마나 낮췄나
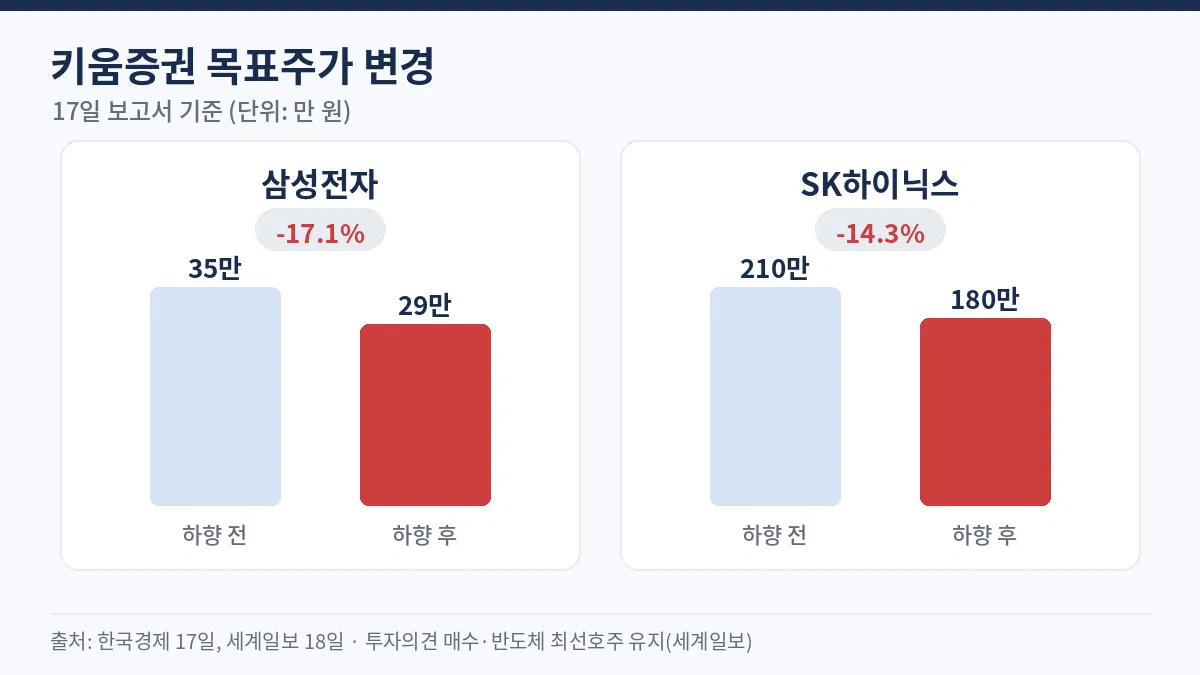
키움증권은 17일 보고서에서 삼성전자 목표주가를 35만 원에서 29만 원(-17.1%), SK하이닉스를 210만 원에서 180만 원(-14.3%)으로 낮췄습니다.
하락률은 두 금액으로 계산한 값입니다. 세계일보에 따르면 투자의견 매수와 반도체 최선호주 의견은 유지했습니다.
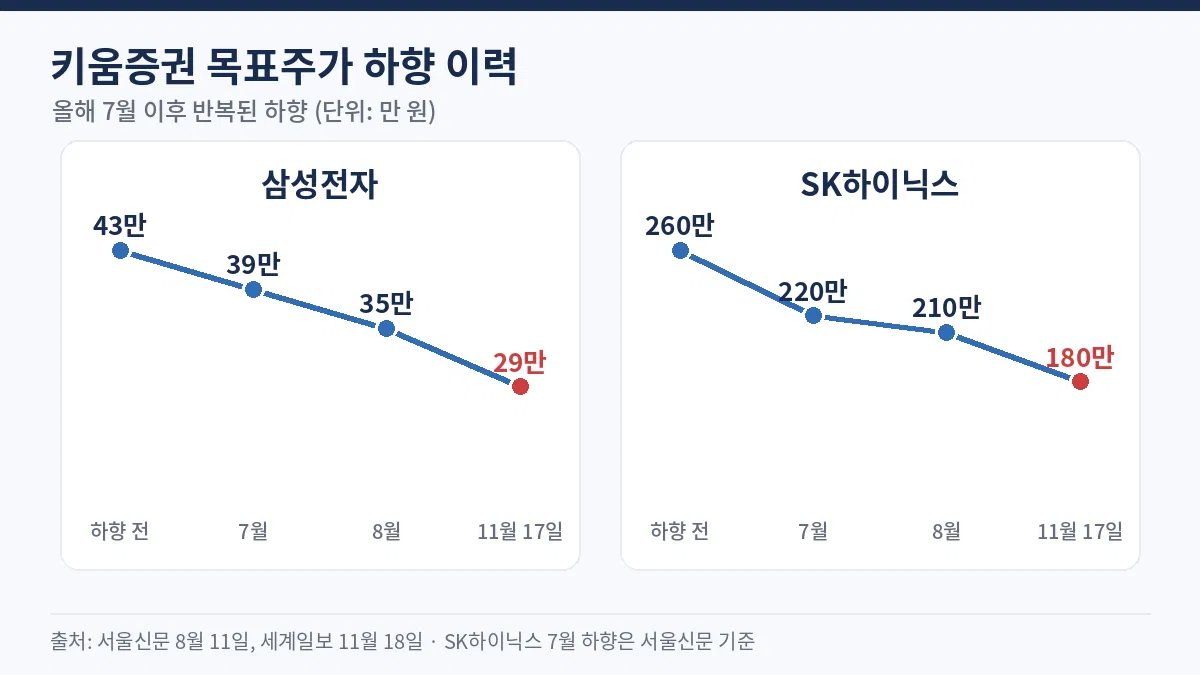
이번이 처음은 아닙니다. 서울신문 보도 기준으로 키움증권은 7월과 8월에도 목표주가를 낮췄고, 이번이 세 번째 하향입니다.
종목하향 전하향 후 변화율(계산)
| 삼성전자 | 35만 원 | 29만 원 | -17.1% |
| SK하이닉스 | 210만 원 | 180만 원 | -14.3% |
✅ 2. 실적은 좋은데 왜 "내년 2분기 정점"이라고 하나
핵심은 올해 실적이 아니라 분기별 증가세가 언제 꺾이느냐입니다.
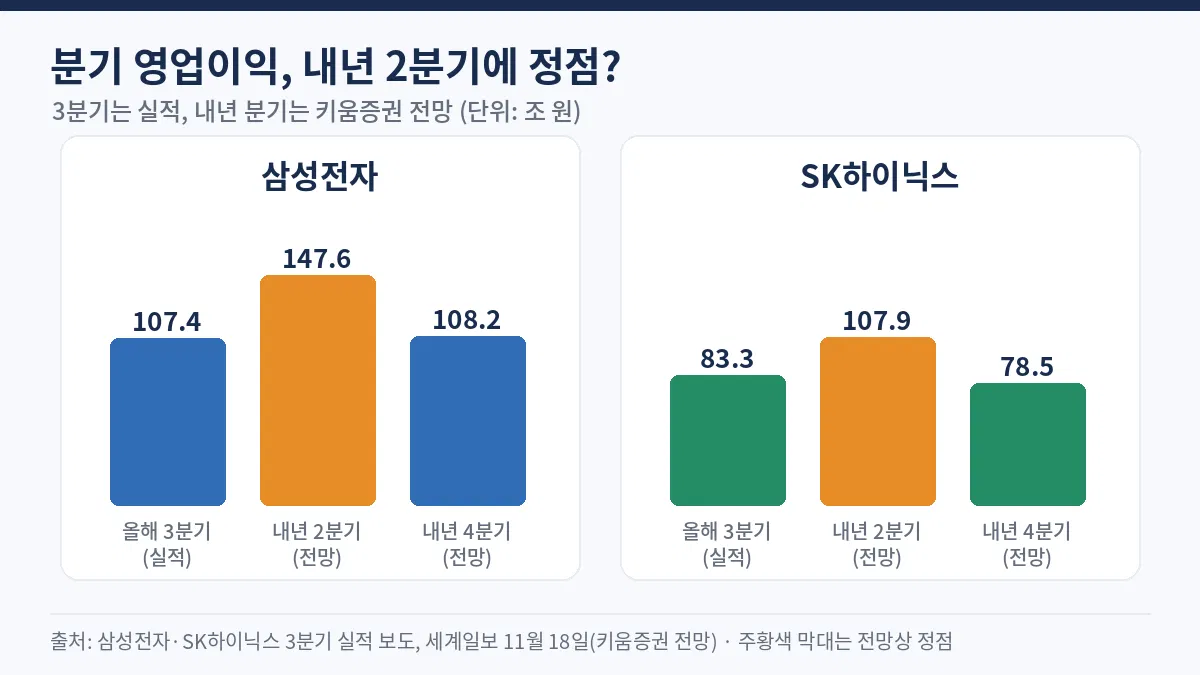
키움증권은 한국경제 보도 기준으로 두 회사의 분기 영업이익이 내년 2분기에 정점을 찍고 내려갈 것으로 봅니다.
삼성전자는 올해 3분기 107.4조 원에서 내년 2분기 147.6조 원, 4분기 108.2조 원으로 예상했습니다. SK하이닉스는 83.3조 원, 107.9조 원, 78.5조 원 순입니다.
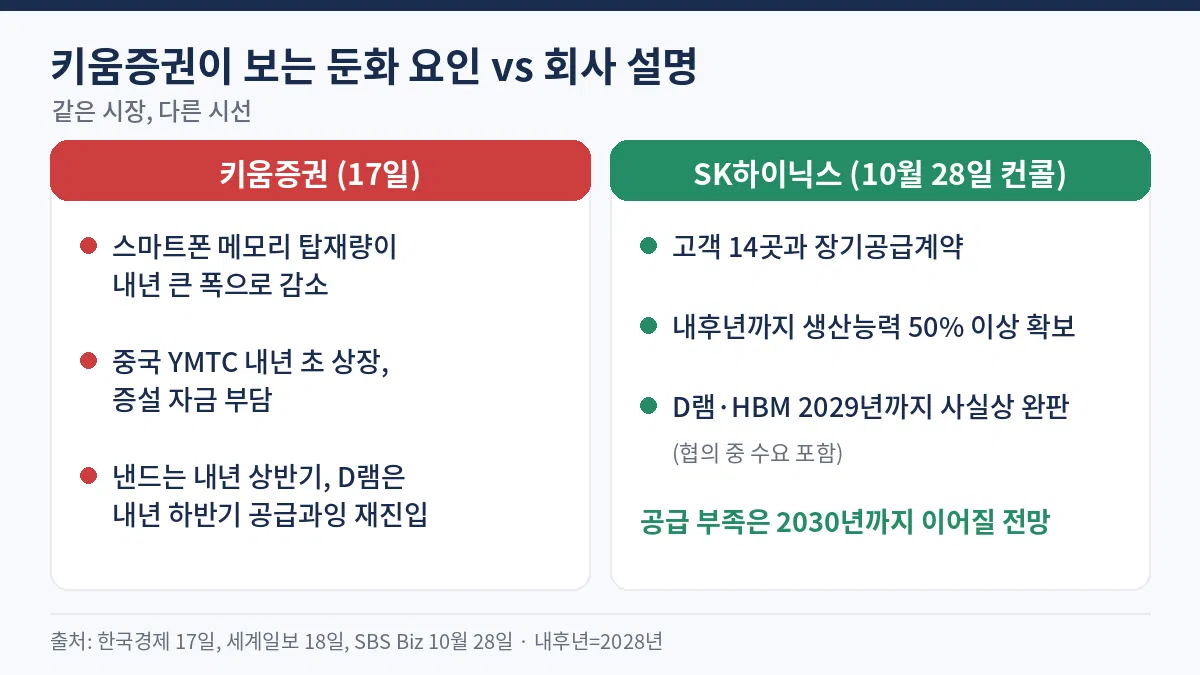
키움증권이 든 이유는 스마트폰 메모리 탑재량 감소, 중국 YMTC의 내년 초 상장에 따른 증설 부담, 낸드(내년 상반기)와 D램(내년 하반기)의 공급과잉 재진입입니다.
반면 SK하이닉스는 10월 28일 컨퍼런스콜에서 고객 14곳과 장기공급계약을 맺었고, 내후년(2028년)까지 생산능력의 50% 이상을 확보했다고 밝혔습니다. D램·HBM은 2029년까지 사실상 완판이며, 이는 협의 중인 수요를 포함한 설명입니다. 같은 시장을 두고 증권사와 회사의 시선이 다릅니다.
✅ 3. 모건스탠리는 어떻게 봤나
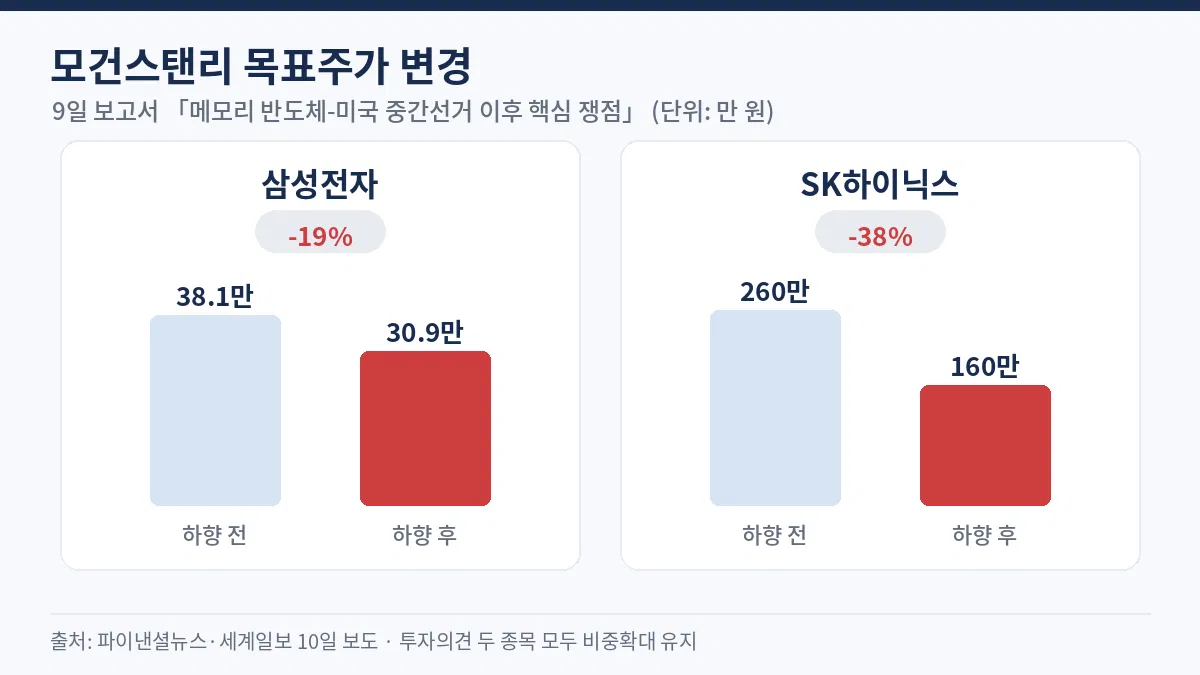
모건스탠리는 9일 보고서에서 삼성전자 목표주가를 38.1만 원에서 30.9만 원(-19%), SK하이닉스를 260만 원에서 160만 원(-38%)으로 낮췄습니다.
투자의견은 두 종목 모두 비중확대를 유지했습니다(파이낸셜뉴스·세계일보 10일 보도).
이유는 올해·내년 실적이 아니라 그 뒤입니다. 모건스탠리는 내년 영업이익 전망은 오히려 올려 잡았지만(삼성전자 약 688조 원, SK하이닉스 약 468조 원), 내년 말부터 신규 생산시설이 가동되며 공급이 늘어 지금의 높은 수익성을 오래 유지하기 어렵다고 봤습니다(한국경제 10일, 2028년 수익성 우려는 관련 보도).
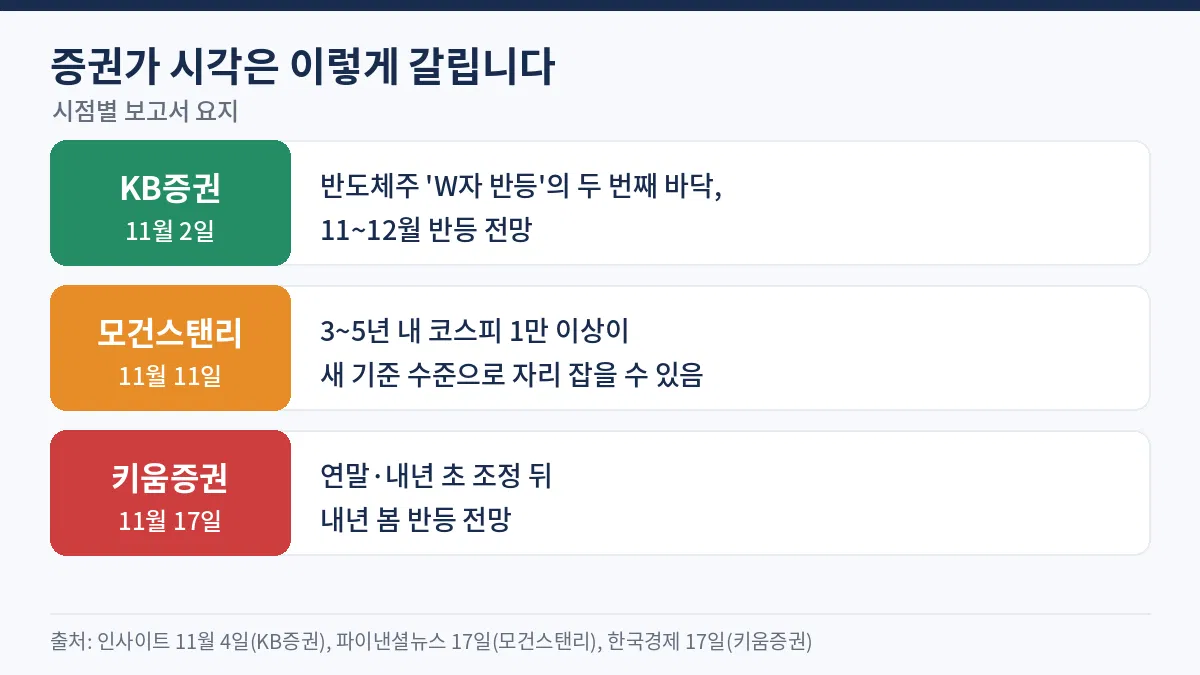
모건스탠리는 11일에는 3~5년 내 코스피 1만 이상이 새 기준 수준으로 자리 잡을 수 있다는 전망도 냈습니다(파이낸셜뉴스 17일). 종목 목표주가 하향과 장기 지수 전망은 대상과 기간이 다른 이야기입니다.
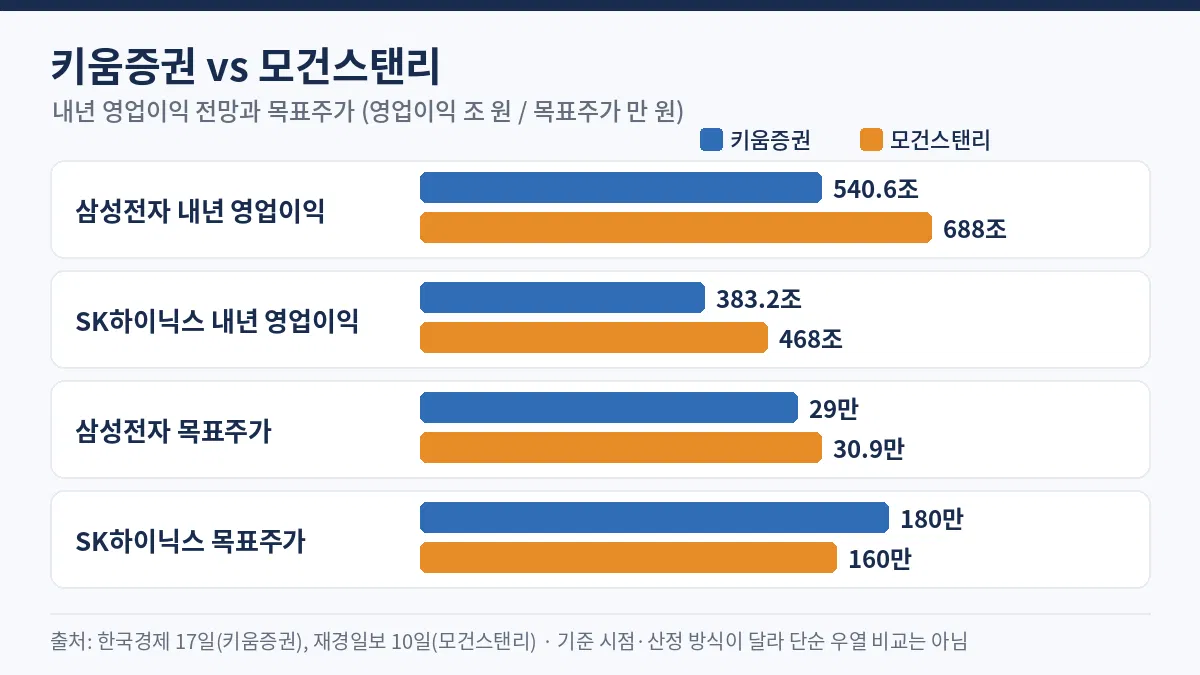
내년 영업이익 전망은 키움증권이 삼성전자 540.6조 원, SK하이닉스 383.2조 원, 모건스탠리가 688조 원, 468조 원입니다. 두 곳의 기준 시점과 산정 방식이 달라 단순 우열 비교는 어렵습니다.
✅ 4. 증권사별 목표주가, 18일 종가와 비교
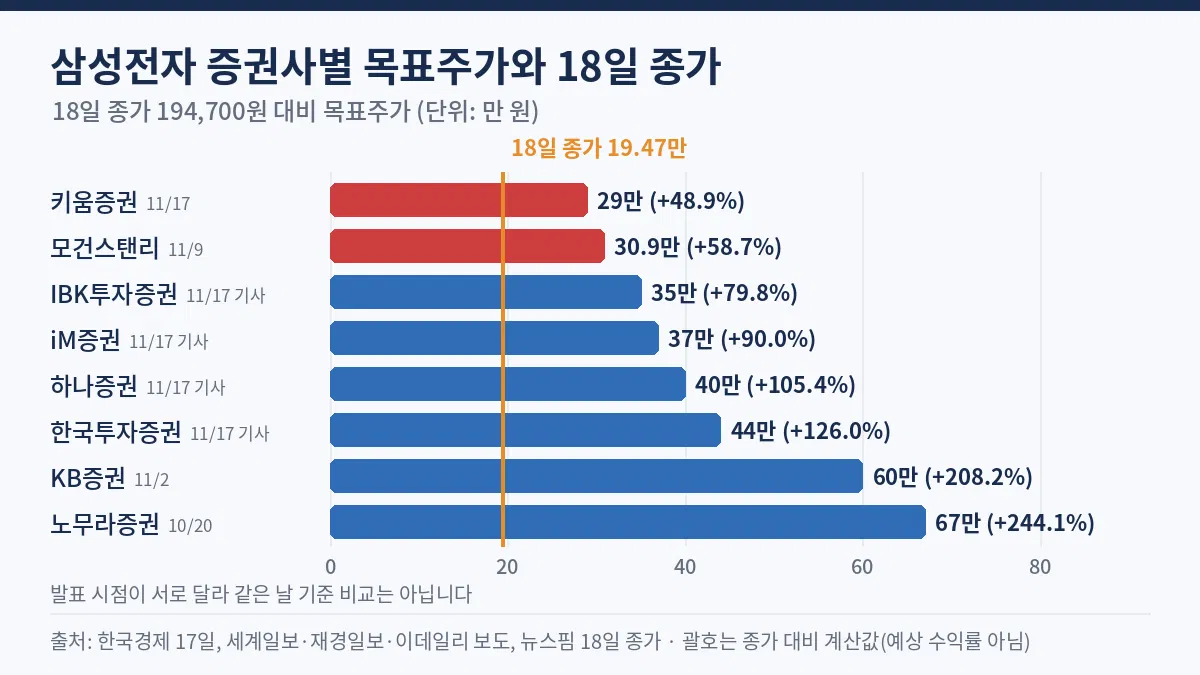
18일 종가는 삼성전자 194,700원, SK하이닉스 1,144,000원입니다(뉴스핌).
아래 목표주가는 발표 시점이 서로 달라 같은 날 기준 비교는 아닙니다. 괄호 안 비율은 종가 대비 계산값이며 예상 수익률이 아닙니다.
증권사삼성전자SK하이닉스
| 키움증권 | 29만 | 180만 |
| 모건스탠리 | 30.9만 | 160만 |
| IBK투자증권 | 35만 | 320만 |
| iM증권 | 37만 | 230만 |
| 하나증권 | 40만 | 280만 |
| 한국투자증권 | 44만 | 320만 |
| KB증권 (11/2) | 60만 | 350만 |
| 노무라증권 (10/20) | 67만 | 470만 |

가장 낮게 본 곳과 높게 본 곳의 차이가 삼성전자는 두 배 이상, SK하이닉스는 약 3배입니다. 18일 종가는 모든 목표주가보다 낮습니다.
✅ 5. 주주환원과 배당 일정
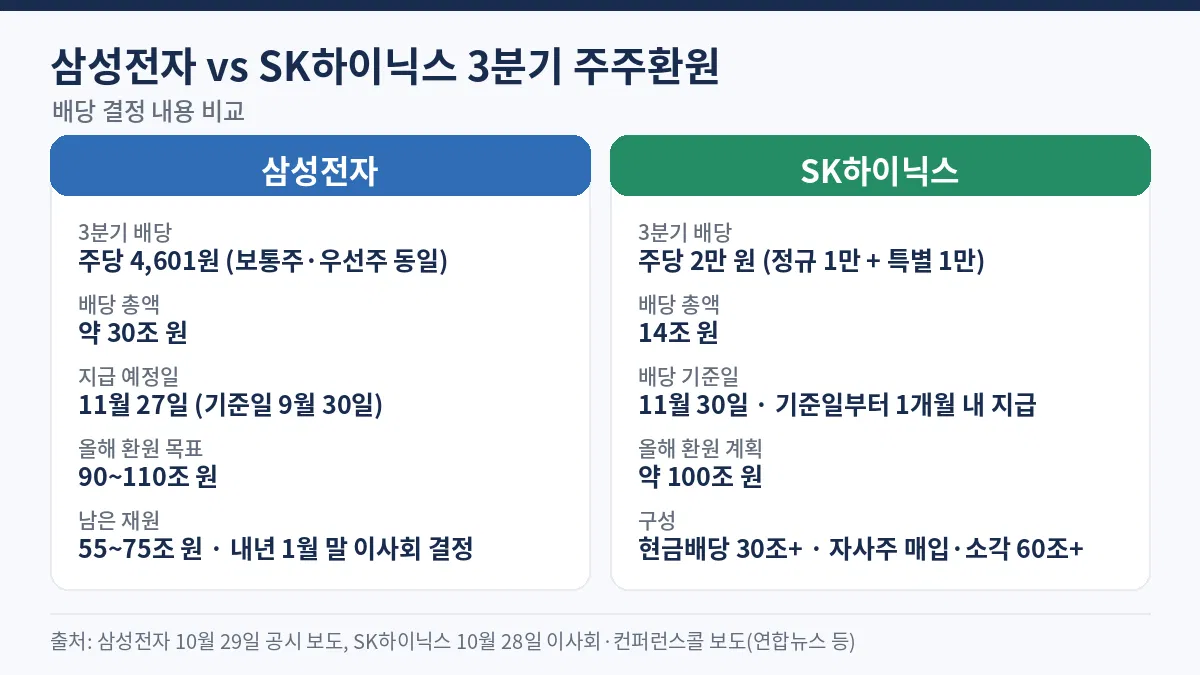
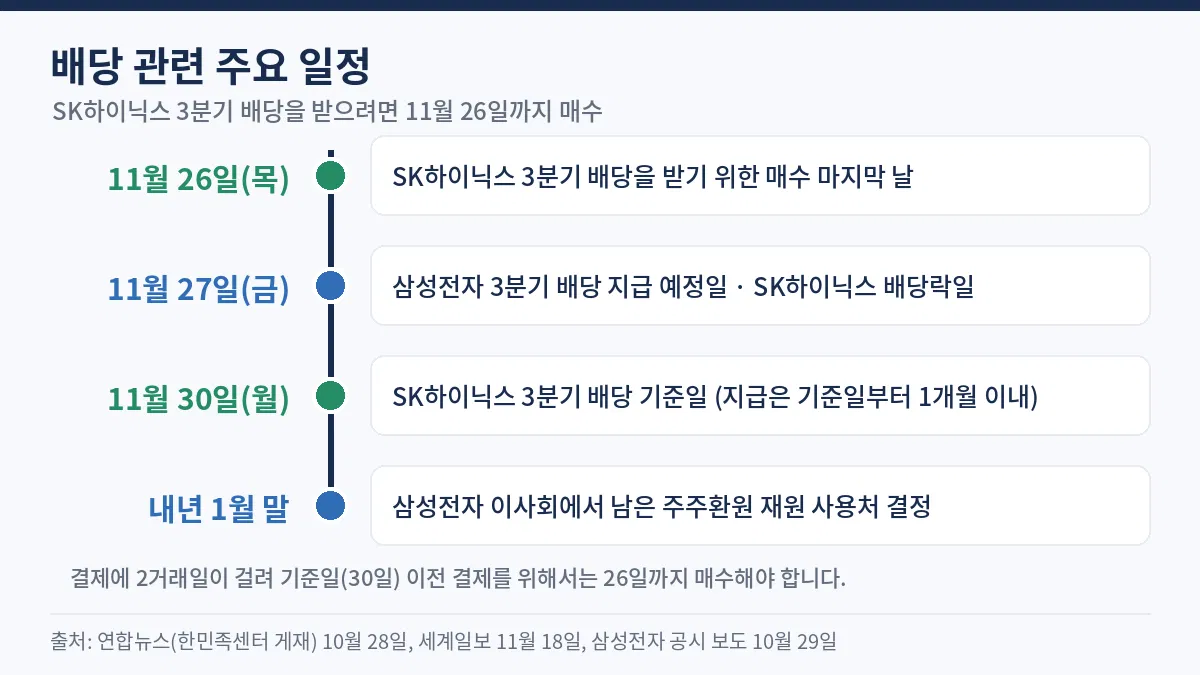
삼성전자는 3분기 배당을 주당 4,601원(보통주·우선주 동일)으로 결정했고 총액은 약 30조 원입니다. 상반기 4.9조 원을 더하면 올해 현금배당은 35조 원입니다. 지급 예정일은 11월 27일입니다. 올해 주주환원 목표 90~110조 원 가운데 남은 55~75조 원의 사용처는 내년 1월 말 이사회에서 정합니다.
SK하이닉스는 주당 2만 원(정규 1만 원 + 특별 1만 원), 총 14조 원을 배당합니다. 올해 환원 계획은 약 100조 원이며 현금배당 30조 원 이상, 자사주 매입·소각 60조 원 이상으로 구성됩니다.
SK하이닉스 배당 기준일은 11월 30일이고, 결제에 2 거래일이 걸리므로 배당을 받으려면 11월 26일(목)까지 매수해야 합니다.
✅ 6. 앞으로 확인할 변수와 증권가 시각
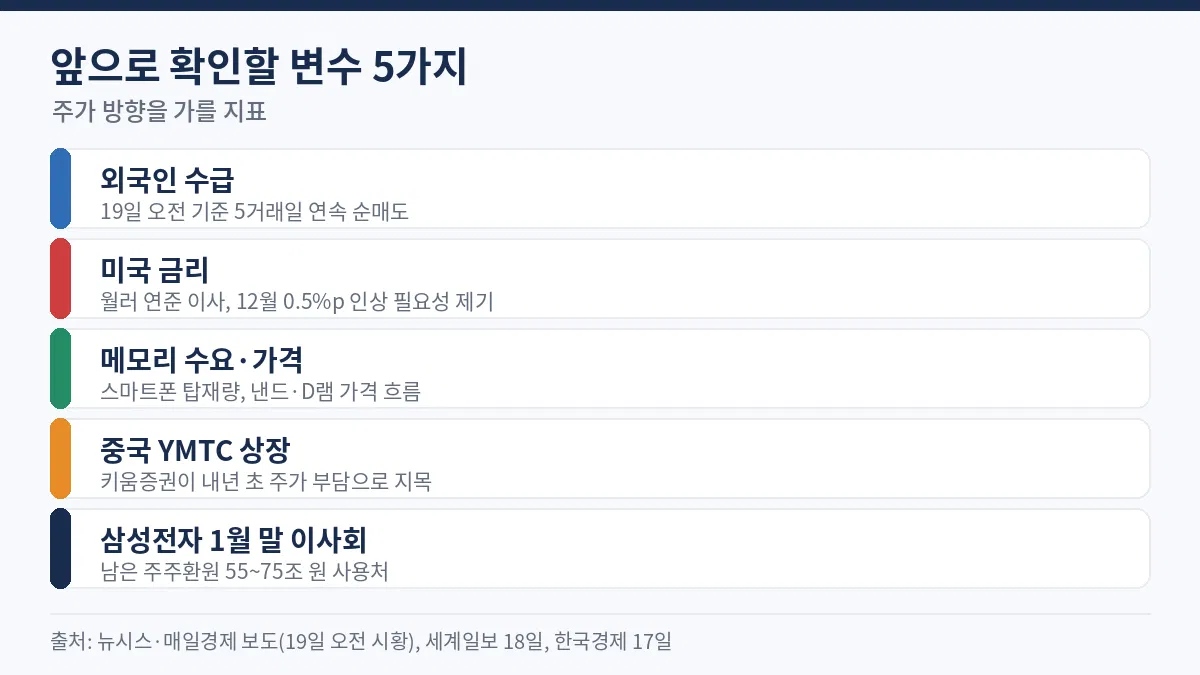
19일 오전 시황 기준으로 외국인은 5 거래일 연속 순매도 중이고, 월러 연준 이사는 12월 0.5% p 인상 필요성을 거론했습니다(뉴시스·매일경제). 여기에 메모리 수요·가격, 중국 YMTC 상장, 삼성전자 1월 말 이사회가 점검 대상입니다. 19일 종가는 이 글에 포함하지 않았습니다.
증권가 시각은 갈립니다.
KB증권(11월 2일)은 반도체주 'W자 반등'의 두 번째 바닥으로 보고 11~12월 반등을 전망했고, 키움증권(17일)은 연말·내년 초 조정 뒤 내년 봄 반등을 전망했습니다.
자주 묻는 질문
Q. 실적이 사상 최대인데 왜 목표주가를 낮추나요?
A. 키움증권은 올해 실적이 아니라 내년 2분기 이후 분기 이익 둔화와 공급과잉 재진입을 근거로 들었습니다.
Q. 모든 증권사가 낮췄나요?
A. 아닙니다. 이 글에서 하향을 확인한 곳은 키움증권과 모건스탠리입니다. 나머지 증권사는 발표 시점이 달라 하향 여부를 따로 확인하지 못했습니다.
Q. SK하이닉스 배당은 언제까지 사야 받나요?
A. 기준일이 11월 30일이어서 26일까지 매수해야 합니다.
한 줄 정리: 실적은 최고인데 시장은 "내년 2분기 이후"를 보고 있고, 증권사 전망도 크게 갈립니다.